“한 달에 10만원만 넣으면 정부가 30만원을 얹어준다던데, 이거 진짜에요?” 주변에서 이런 얘기 듣고 반신반의하시는 분들 정말 많습니다. 저도 처음엔 “에이 설마” 했는데, 실제로 3년 채우면 1,440만원 넘게 손에 쥐는 게 맞습니다. 다만 조건이 좀 까다롭고, 2026년 들어서 신청 자격도 달라졌거든요. 오늘은 실제로 얼마를 받게 되는지, 그리고 요즘 바뀐 것들까지 알려드리겠습니다..
“한 달에 10만원만 넣으면 정부가 30만원을 얹어준다던데, 이거 진짜에요?”
진짜 1,440만원 받을 수 있는 구조
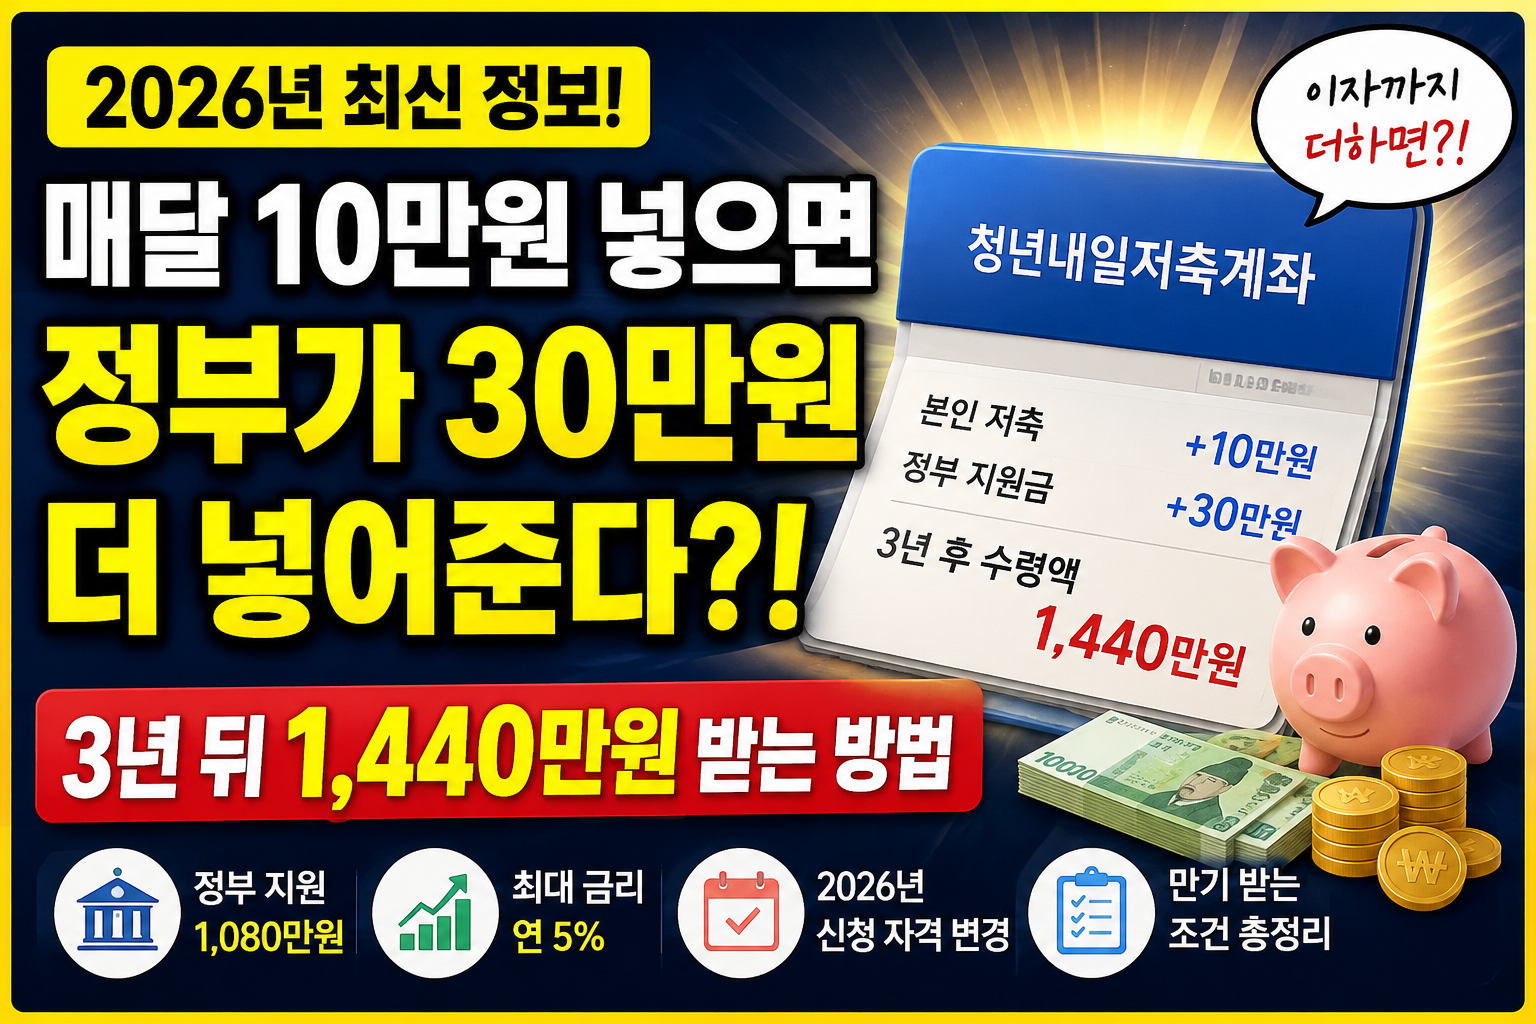
원리는 생각보다 심플합니다. 내가 매달 얼마를 넣든, 정부는 매달 30만원을 무조건 정액으로 더 넣어줍니다. 내가 10만원을 넣든 40만원을 넣든 정부 몫은 30만원으로 고정이라는 겁니다.
| 내가 넣는 돈 (월 10만 × 36개월) | 360만원 | 본인 납입액 |
| 정부가 더해주는 돈 (월 30만 × 36개월) | 1,080만원 | 정부 매칭금 |
| 3년 뒤 받는 원금 | 1,440만원 | + 이자는 별도! |
💡 기억해두세요: 정부가 주는 30만원은 내가 얼마를 넣든 똑같습니다. 그래서 적게 넣을수록 오히려 “가성비”가 좋아지는 구조입니다.
얼마 넣으면 얼마 받는지?
매달 저축액에 따라 3년 뒤 받는 금액이 어떻게 달라지는지 한눈에 확인할수 있게 표로 정리했습니다. 본인 상황에 맞춰 확인해보시기 바랍니다.
| 월 납입액 | 3년 본인 납입 | 3년 정부 지원금 | 만기 원금 | 수익률 |
|---|---|---|---|---|
| 10만원 | 360만원 | 1,080만원 | 1,440만원 | 300% |
| 20만원 | 720만원 | 1,080만원 | 1,800만원 | 150% |
| 30만원 | 1,080만원 | 1,080만원 | 2,160만원 | 100% |
| 40만원 | 1,440만원 | 1,080만원 | 2,520만원 | 75% |
| 50만원 | 1,800만원 | 1,080만원 | 2,880만원 | 60% |
표에서 보이듯 10만원 넣을 때 수익률이 300%로 가장 높습니다. 형편이 넉넉하지 않다면 굳이 무리해서 많이 넣을 필요 없이, 10만원만 꾸준히 넣어도 충분히 이득이라는 뜻입니다.
이자까지 더하면 얼마나 될까
1,440만원은 원금 얘기고, 여기에 이자가 따로 붙습니다. 하나은행 전용 통장으로 운영되고, 우대조건 다 채우면 연 5%까지 받을 수 있습니다.
하나은행 금리 구조
| 구분 | 금리 | 조건 |
|---|---|---|
| 기본 금리 | 연 2.0% | 별도 조건 없음 |
| 우대 금리 | 최대 연 3.0% 추가 | 급여이체, 자동이체, 카드실적 등 |
| 최고 금리 | 연 5.0% | 우대조건 전부 충족 시 |
월 10만원 저축 기준, 금리별 예상 이자
| 적용 금리 | 예상 이자 | 총 수령액 |
|---|---|---|
| 연 2.0% (기본) | 약 43만원 | 약 1,483만원 |
| 연 3.5% | 약 75만원 | 약 1,515만원 |
| 연 5.0% (최대) | 약 108만원 | 약 1,548만원 |
2026년부터 달라진 신청 자격
여기서 꼭 짚고 넘어가야 할 부분이 있습니다. 2026년부터 신규 가입 대상이 좁아졌습니다. 예전엔 기준 중위소득 100% 이하까지 넓게 받아줬는데, 올해부터는 기준 중위소득 50% 이하 청년만 새로 가입할 수 있습니다. 중위소득 50%를 초과하는 구간은 새로 생긴 청년미래적금 쪽으로 안내되고 있으니, 본인 소득 구간을 먼저 확인해보시는 게 좋습니다.
신청 연령은 만 15세~39세, 근로·사업소득이 월 10만원 이상 있어야 합니다. 이미 가입해서 유지 중인 분들은 이번 개편과 무관하게 기존 조건대로 계속 지원받을 수 있으니 걱정 안 하셔도 됩니다.
만기 받으려면 꼭 지켜야 할 것들
3년 채웠다고 자동으로 1,440만원이 나오는 게 아닙니다. 아래 조건들을 다 채워야 하고, 하나라도 빠지면 정부 지원금을 못 받을 수도 있습니다!
1. 일은 계속 하고 있어야 해요
3년 내내 근로나 사업 활동을 이어가야 합니다. 실직·질병·사고처럼 어쩔 수 없는 사정이 생기면 최대 12개월까지 적립을 멈출 수 있고(2026년부터 확대), 군 입대·임신·출산·육아휴직이면 최대 2년까지 늘어납니다.
2. 교육 10시간은 미리미리
자산형성포털(hope.welfareinfo.or.kr)에서 온라인으로 들을 수 있습니다. 만기 코앞에 몰아서 들으려다 못 채우는 분들이 은근히 많습니다. 틈틈이 조금씩 들어두시기 바랍니다.
3. 자금사용계획서 제출
만기 때 이 돈을 어디에 쓸 건지 계획서를 내야 합니다. 주택 구입·전월세, 학비, 창업 자금처럼 자립 목적이면 인정돼요. 단순 소비 목적은 안 됩니다.
😨 12개월 넘게 무단으로 안 넣으면 지원금이 환수될 수 있습니다! 사정이 생겼으면 바로 주민센터나 자산형성지원 콜센터(1522-3690)에 연락해서 적립 중지부터 신청하세요.
받은 돈은 어디에 써야 할까
정부 지원금이 섞여 있는 돈이라 아무 데나 쓸 순 없습니다. 주거·교육·창업처럼 자립에 도움 되는 목적이어야 하고, 증빙서류도 필요합니다.
| 사용 가능 목적 | 예시 |
|---|---|
| 주거 | 주택 구입, 전세·월세 보증금 |
| 교육 | 본인·자녀 학비, 기술훈련비 |
| 창업·사업 | 창업 자금, 사업 운영비 |
| 기타 자립 목적 | 자립에 필요하다고 인정되는 용도 |
🧾 영수증, 계약서, 이체확인증 같은 증빙서류를 내야 최종 지급이 확정됩니다. 미리미리 챙겨두시기 바랍니다.
“3년 채우고 조건 다 지키면 내가 낸 돈의 4배를 돌려받는 셈입니다. 여기에 이자까지 더하면 실제 수익률은 더 높습니다. 가입은 쉬운데 유지가 진짜 관건인데, 2026년부터 적립 중지 기간이 12개월로 늘어나서 웬만하면 중도해지 안 해도 되게 됐습니다. 교육 10시간만 미리 들어두면 나머지는 크게 어렵지 않습니다.”
희망리턴패키지란? 2026년 달라진 점
Q. 정말 1,440만원 다 받을 수 있어요?
A. 네, 맞습니다. 월 10만원씩 3년 넣으면 본인 납입 360만원 + 정부 지원금 1,080만원 = 원금 1,440만원입니다. 여기에 하나은행 이자(연 2~5%)까지 더해지고, 이자는 비과세라 세금도 안 뗍니다.
Q. 저는 소득이 중위소득 60~70%인데 신청 가능한가요?
A. 2026년부터는 신규 가입이 기준 중위소득 50% 이하로 좁혀졌습니다. 50%를 넘는 구간이라면 이 계좌 대신 새로 생긴 청년미래적금 쪽을 알아보시는 게 맞습니다.
Q. 월 50만원 넣으면 얼마나 받아요?
A. 3년간 본인 납입 1,800만원 + 정부 지원금 1,080만원 = 원금 2,880만원입니다. 정부 지원금은 얼마를 넣든 월 30만원 고정이라, 수익률만 따지면 10만원 넣는 쪽이 훨씬 유리합니다.
Q. 중간에 그만두면 지원금 못 받나요?
A. 자발적으로 해지하면 정부 지원금 없이 본인 납입액과 이자만 돌려받습니다. 하지만 실직·질병·사고 같은 불가피한 사유라면 최대 12개월까지 적립을 멈췄다가 다시 시작할 수 있으니, 먼저 주민센터에 꼭 연락해보시기 바랍니다.
Q. 만기 받은 돈으로 여행 가거나 마음대로 써도 되나요?
A. 안 돼요. 주택, 교육, 창업 등 자립 목적으로만 써야 하고, 해지 후 영수증 같은 증빙서류를 내야 최종 지급이 확정됩니다. 목적 외로 쓰면 지원금이 환수될 수 있습니다.
1,440만원이라는 돈, 절대 작은 금액 아닙니다. 근데 이게 그냥 시간만 채운다고 나오는 게 아니라, 3년 동안 성실히 일하면서 미래를 준비하는 청년들한테 정부가 같이 만들어주는 목돈입니다. 중간에 힘들어서 포기하고 싶어질 때도 있겠지만, 교육 10시간이랑 자금사용계획서 이 두 가지만 미리 챙겨두면 만기 때 정말 뿌듯할겁니다.
중도해지로 지원금 날리는 불상사 없게, 자동이체 걸어두시는 것도 추천드립니다. 지금은 별거 아닌 것 같아도 3년 뒤엔 꽤 든든한 목돈이 되어 있을 겁니다. 궁금한 점은 자산형성지원 콜센터(1522-3690)나 보건복지 상담센터(129)에 물어보시면 됩니다.
#청년내일저축계좌
#청년내일저축계좌1440만원
#청년내일저축계좌조건
#청년내일저축계좌2026
#청년미래적금
#청년자산형성
#정부지원금
#목돈만들기